
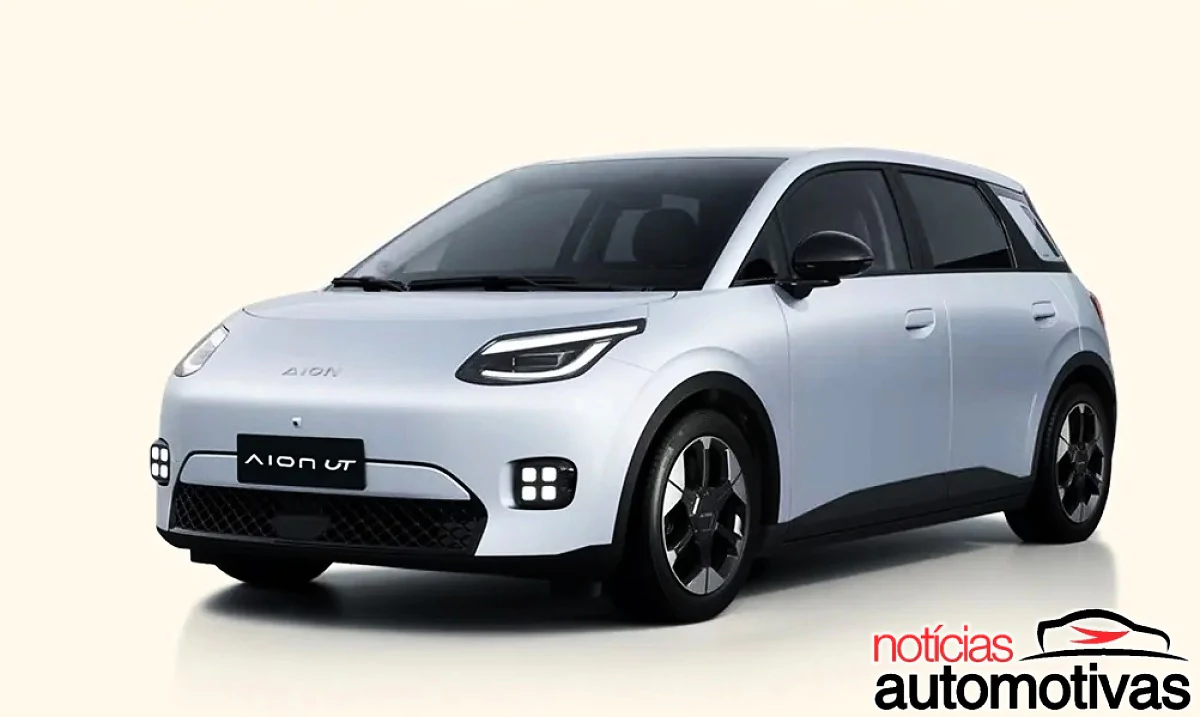
A indústria automobilística chinesa pode entrar em uma nova fase de concentração, impulsionada pelo excesso de capacidade produtiva e pela pressão financeira sobre fabricantes estatais.
O principal sinal veio neste mês, quando Pequim acelerou a reorganização das joint ventures que GAC Group e FAW Group mantêm com a Toyota.
Segundo duas fontes familiarizadas com o processo, a movimentação envolvendo ativos nacionais ocorreu de maneira incomum e pode servir de referência para futuras combinações entre grandes grupos.
Feng Xiao, codiretor de pesquisa industrial sobre a China na corretora CLSA, considera o episódio um marco para governos locais que sustentam fabricantes estatais deficitárias.
Segundo Feng, administrações regionais parecem estar chegando ao limite de absorver prejuízos sucessivos e financiar operações que continuam consumindo recursos ano após ano.
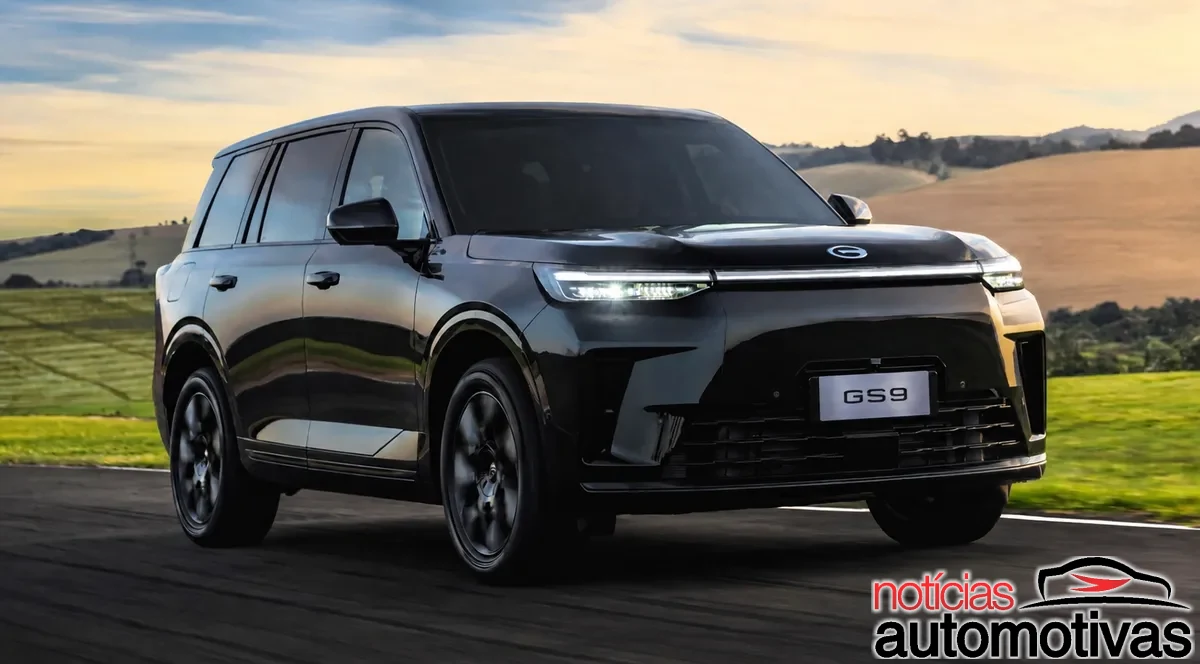
Ele avalia que Dongfeng, BAIC, SAIC e JAC podem avançar com possíveis combinações entre empresas estatais ou até com grupos automotivos privados.
A expectativa do analista é de aceleração da consolidação doméstica, algo discutido há anos diante da grande quantidade de fabricantes atuando simultaneamente no país.
Estimativas do Bank of America Global Research apontam que a China possui capacidade para fabricar aproximadamente 40 milhões de veículos por ano.
Esse volume é muito superior à demanda interna, inferior a 20 milhões de unidades, somada a exportações estimadas em cerca de 10 milhões de veículos.
Algumas empresas surgidas durante o período de fortes incentivos aos EVs já deixaram o mercado nos últimos anos, incluindo Hozon e a Jiyue, apoiada pela Baidu.
Mesmo assim, a redução no número de fabricantes avança mais lentamente do que muitos analistas esperavam, em parte devido à resistência de governos locais.
Negociações entre Dongfeng e Changan terminaram sem acordo no ano passado após divergências sobre empregos regionais e a localização da sede de uma eventual empresa combinada.
Enquete
Com capacidade para 40 milhões e demanda abaixo de 30 milhões, qual desdobramento de mercado parece mais provável?
Vote e veja o resultado em tempo real.
78 votos
Ming Hsun Lee, responsável pela pesquisa automotiva e industrial da Grande China no BofA, considera a reorganização envolvendo GAC, FAW e Toyota um começo relevante.
O principal órgão regulador automotivo chinês também passou a incentivar consolidações entre diferentes regiões dentro do novo plano de cinco anos apresentado neste mês.
Lee prevê que as cinco fabricantes com maiores vendas na China ultrapassem conjuntamente 50% de participação de mercado dentro dos próximos cinco anos.
Nos primeiros oito meses deste ano, essas cinco empresas somavam 47% das vendas, segundo dados da consultoria Automobility, sediada em Xangai.
As fabricantes estatais enfrentam pressão adicional porque durante décadas dependeram de joint ventures com marcas estrangeiras como importantes fontes de receita no segmento a combustão.
A migração dos compradores chineses para EVs vem enfraquecendo justamente esse modelo, ao mesmo tempo em que empresas privadas locais avançam mais rapidamente em novas tecnologias.
Fengming Lu, professor da Australian National University, afirma que a preferência crescente por marcas chinesas dificulta a recuperação das fabricantes internacionais tradicionais no país.
Segundo Lu, grupos estatais também demoraram mais para acompanhar a transição para EVs devido a estruturas administrativas maiores e processos internos menos ágeis.
Ele considera provável que futuras combinações entre estatais envolvam também a reorganização de negócios antigos mantidos em parceria com fabricantes estrangeiras.
Isso ocorre porque uma parcela importante da capacidade excedente chinesa está concentrada justamente em fábricas originalmente destinadas à produção de veículos a combustão.
Lee acrescenta que, caso empresas estrangeiras decidam deixar a China, governos locais poderão procurar fabricantes mais competitivos para assumir essas instalações e preservar sua utilização.
Pelos cálculos da CLSA, uma fabricante chinesa precisa vender aproximadamente 400.000 a 500.000 veículos anuais para alcançar o equilíbrio financeiro.
Feng estima que, em um cenário teórico de consolidação profunda, apenas oito ou nove grandes fabricantes poderiam permanecer no mercado chinês no longo prazo.